Elaborar un presupuesto permite a las empresas, los gobiernos, las organizaciones privadas o las familias establecer prioridades y evaluar la consecución de sus objetivos. Para alcanzar estos fines, puede ser necesario incurrir en déficit (que los gastos superen a los ingresos) o, por el contrario, puede ser posible ahorrar, en cuyo caso el presupuesto presentará un superávit (los ingresos superan a los gastos).
En el ámbito del comercio, presupuesto es también un documento o informe que detalla el coste que tendrá un servicio en caso de realizarse. El que realiza el presupuesto se debe atener a él, y no puede cambiarlo si el cliente acepta el servicio. sistema total de administración empresarial.
Clasificación de los presupuestos
Los presupuestos pueden clasificarse desde varios puntos de vista. A continuación se expone una clasificación de acuerdo con sus aspectos sobresalientes:Según la flexibilidad
- Rígidos, estáticos, fijos o asignados:
- Si el presupuesto presentado corresponde a un presupuesto fijo. En él se hace una estimación de la producción trimestral y anual de la fábrica de confecciones y, también, de las ventas para esos períodos. No se hace ninguna previsión para considerar posible, cambios en las cifras de producción o en las estimaciones de ventas como resultados de cambios en la situación económica del país, de aumento de los precios de las materias primas, etc. Es decir, considera que no se producirá cambio alguno.
- Las tejedoras pueden hacer un presupuesto fijo para un trimestre, pues es bastante probable que durante ese período no suba el precio de la lana.
También pueden ser utilizados cuando los pronósticos sobre el futuro de la empresa son altamente confiables. Por ejemplo, los colegios que tienen una matrícula más o menos fija, los hospitales, cuya demanda está más o menos calculada. Pero no podrían utilizarse, por ejemplo, en un fondo agrícola, ya que los pronósticos sobre los resultados de la cosecha no siempre son confiables. Están sujetos a muchas contingencias que hacen que el resultado sea a veces impredecible.
- Flexibles o variables.
El presupuesto flexible se elabora para distintos niveles de operación, brindando información proyectada para distintos volúmenes de las variables críticas, especialmente las que constituyen una restricción o factor condicionante. Su característica es que evita la rigidez del presupuesto maestro – estático – que supone un nivel fijo de trabajo, transformándolo en un instrumento dinámico con varios niveles de operación para conocer el impacto sobre los resultados pronosticados de cada rango de actividad, como consecuencia de las distintas reacciones de los costos frente a aquellos. Esto significa que se confecciona para un cierto intervalo de volumen comprendido entre un mínimo y otro más elevado, dado por el nivel máximo de actividad de la empresa
Según el periodo que cubran
La determinación del lapso que abarcarán los presupuestos dependerá del tipo de operaciones que realice la empresa, y de la mayor o menor exactitud y detalle que se desee, ya que a más tiempo corresponderá una menor precisión y análisis. Así pues, puede haber presupuestos:- A corto plazo:
- A largo plazo: en lo posible
Según el campo de aplicabilidad en la empresa
- Presupuesto maestro.
- Presupuestos intermedios.
- Presupuestos operativos.
- Presupuestos de inversiones.
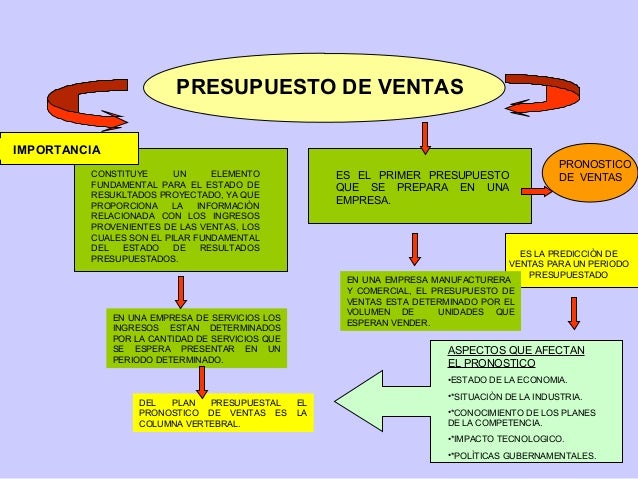
Presupuesto de ventas
Es la predicción de las ventas proyectada por una empresa por un tiempo determinado que generalmente se planea por un periodo de entre 3 y 10 años; este cálculo se realiza mediante los datos de demanda actual y futura.- Investigación de motivación
Observaciones
La base sobre la cual descansa el presupuesto de ventas y las demás partes del presupuesto maestro, es el pronóstico de ventas, si este pronóstico ha sido elaborado cuidadosamente y con exactitud, los pasos siguientes en el proceso presupuestal serían muchos más confiables, por ejemplo: El pronóstico de venta suministra los gastos para elaborar los presupuestos de:- Producción.
- Compras.
- Gastos de ventas.
- Gastos administrativos.
Presupuesto de producción
Son estimaciones que se hallan estrechamente relacionadas con el presupuesto de venta y los niveles de inventario deseado. En realidad el presupuesto de producción es el presupuesto de venta proyectado y ajustados por el cambio en el inventario, primero hay que determinar si la empresa puede producir las cantidades proyectadas por el presupuesto de venta, con la finalidad de evitar un costo exagerado en la mano de obra ocupada.Componentes
- Personal diverso.
- Cantidad horas requeridas.
- Valor por hora unitaria.
Presupuesto de gasto de fabricación
Son estimados de manera directa o indirecta que intervienen en todas las etapas del proceso de producción, son gastos que se deben cargar al costo del producto. Es importante considerar un presupuesto de Gastos de Mantenimiento, el cual también impacta los gastos de fabricación.Sustentación
- horas-hombre requeridas
- operatividad de máquinas y equipos
- stock de accesorios y lubricantes
Presupuesto de costo de producción
Son estimados que de manera específica intervienen en todo el proceso de fabricación unitaria de un producto, quiere decir que del total del presupuesto del requerimiento de materiales se debe calcular la cantidad requerida por tipo de línea producida la misma que debe concordar con el presupuesto de producción.Características
- Debe considerarse solo los materiales que se requiere para cada línea o molde.
- Debe estimarse el costo.
- No todos requieren los mismos materiales.
- El valor coincidir con el costo unitario establecido en el costo de producción.
Presupuesto de requerimiento de materiales
Los presupuestos de requerimiento de materiales (PRM) son cálculos de compra de materiales preparado bajo condiciones normales de producción mientras no se produzca una carencia de materiales esto permite que la cantidad se pueda fijar sobre un estándar determinado para cada tipo de producto así como la cantidad presupuestada por cada línea, debe responder a los requerimientos de producción, el departamento de compras debe preparar el programa que concuerde con el presupuesto de producción, si hubiere necesidad de un mayor requerimiento se tomara la flexibilidad del primer presupuesto para una ampliación oportuna y así cubrir los requerimientos de producción. Es importante verificar las variaciones de los mercado internacionales, para encontrar el mejor punto de compra.Presupuesto de gastos administrativos
El presupuesto de gastos administrativos (PGA) es considerado como la parte medular de todo presupuesto porque se destina la mayor parte del mismo; son estimados que cubren la necesidad inmediata de contar con todo tipo de personal para sus distintas unidades, buscando darle operatividad al sistema. Debe ser lo más austero posible sin que ello implique un retraso en el manejo de los planes y programas de la empresa.Características
Presupuesto financiero
Consiste en fijar los estimados de inversión de venta, ingresos varios para elaborar al final un flujo de caja que mida el estado económico y real de la empresa. Comprende:- Presupuesto de ingresos (el total bruto sin descontar gastos)
- Presupuesto de egresos (para determinar el líquido o neto)
- Flujo neto (diferencia entre ingreso y egresos)
- Caja final.
- Caja inicial.
- Caja mínima.
Presupuesto de caja
Se formula con la estimación prevista de fondos disponibles en caja, bancos y valores de fácil realización. También se denomina presupuesto de caja o de efectivo porque consolida las diversas transacciones relacionadas con la entrada de fondos monetarios (ventas al contado, recuperaciones de cartera, ingresos financieros, etc.) o con salida de fondos líquidos ocasionados por la congelación de deudas o amortizaciones de créditos o proveedores o pago de nómina, impuestos o dividendos. Se formula en dos periodos cortos: meses o trimestres. Se puede decir que el presupuesto de caja se basa en el control de estimado a gastarPresupuesto de inversiones capitalizables
Controla las diferentes inversiones en activos fijos como son las adquisiciones de terrenos, construcciones o ampliaciones de edificios y compra de maquinarias y equipos, sirve para evaluar alternativas posibles de inversión y conocer el monto de fondos requeridos y su disponibilidad en el tiempo.con los cuales puedes saber en que tiempo se requerirá la información para poder saber en que momento tomar las alternativas más viables para el desarrollo del plan.Presupuesto público
Son aquellos que elaboran los gobiernos, estados, empresas descentralizadas, etc., para controlar las finanzas de sus diferentes dependencias. En estos se cuantifican los recursos que requiere la operación normal, la inversión y el servicio de la deuda pública de los organismos y las entidades oficiales.Ingresos públicos y su clasificación
Los recursos (ingresos) públicos son las diversas formas de agrupar, ordenar y presentar los recursos (ingresos) públicos, con la finalidad de realizar análisis y proyecciones de tipo económico y financiero que se requiere en un período determinado. Su clasificación depende del tipo de análisis o estudio que se desee realizar; sin embargo, generalmente se utilizan tres clasificaciones que son:Según su periodicidad
Ésta agrupa a los ingresos según la frecuencia con que el fisco los percibe. Se clasifican en ordinarios y extraordinarios, siendo los ordinarios, aquellos que se recaudan en forma periódica y permanente, provenientes de fuentes tradicionales, constituidas por los tributos, las tasas y otros medios periódicos de financiamiento del Estado. Los ingresos, extraordinarios por exclusión, serían los que no cumplen con estos requisitos.Según el Artículo 14 de Ley Orgánica de Régimen Presupuestario Venezolano: "Son extraordinarios los ingresos fiscales no recurrentes, tales como los provenientes de operaciones de crédito público, de Leyes que originen ingresos de carácter eventual o cuya vigencia no exceda de tres años y de la venta de activos propiedad del Estado".
No obstante, para efectos de la clasificación presupuestaria, deben considerarse también como ingresos extraordinarios la existencia del Tesoro no comprometidas al treinta y uno de diciembre del ejercicio fiscal anterior al vigente, utilizadas de acuerdo al artículo 17 de la misma Ley que al efecto establece: "Cuando fuere indispensable para cumplir con lo dispuesto en el artículo 3º de la presente Ley, en el presupuesto de ingresos se podrá incluir hasta la mitad de las existencias del Tesoro no comprometidas y estimadas para el treinta y uno de diciembre del año de presentación del Proyecto de Presupuesto". "Esta fuente de financiamiento tendrá carácter de ingreso extraordinario".
Económica
Según esta clasificación los ingresos públicos se clasifican en corrientes, recursos de capital y fuentes financieras. Los ingresos corrientes son aquellos que proceden de ingresos tributarios, no tributarios y de transferencias recibidas para financiar gastos corrientes. Los recursos de capital son los que se originan por la venta de bienes de uso, muebles e inmuebles, indemnización por pérdidas o daños a la propiedad, cobros de préstamos otorgados, disminución de existencias, etc.Las fuentes financieras se generan por la disminución de activos financieros (uso de disponibilidades, venta de bonos y acciones, recuperación de préstamos, etc.) y el incremento de pasivos (obtención de préstamos, incremento de cuentas por pagar, etc.)
Por sectores de origen
Esta clasificación se fundamenta en uno de los aspectos que caracterizan la estructura económica de Venezuela, donde una elevada proporción de productos se realizan en actividades petroleras y de hierro, lo cual implica que la mayoría de los ingresos surgen de las operaciones ejecutadas en el exterior. Dicha clasificación presenta lo siguiente:- Sector externo:
- Petroleros.
- Ingresos del hierro.
- Utilidad cambiaria.
- Endeudamiento externo.
- Sector interno:
- Impuestos.
- Tasas.
- Dominio territorial.
- Endeudamiento interno.
- Otros ingres
entra y obten mas informacion

No hay comentarios:
Publicar un comentario